
Hai doanh nghiệp tôm Trung Quốc thâm nhập Ecuador: Xianmeilai chạy hết công suất, Zhongdao mở rộng, thử thách thực sự mới bắt đầu
Các doanh nghiệp thủy sản Trung Quốc đang đẩy chuỗi cung ứng tôm thẻ chân trắng về phía nguồn tại Ecuador.
Trước đây, việc các doanh nghiệp Trung Quốc tham gia vào ngành tôm thẻ chân trắng Ecuador chủ yếu vẫn là thu mua, nhập khẩu và tiêu thụ trong nước. Nay, Xianmeilai Foods và Thanh Đảo Trung Đạo Nguyên Liệu Thực Phẩm Supply Chain đã đưa khâu chế biến trực tiếp đến nguồn tại Nam Mỹ: Dự án Xianmeilai Rosa do Xianmeilai xây dựng nằm ở Durán, tỉnh Guayas; Dự án Trung Đạo Ecuamarisco do Trung Đạo xây dựng nằm ở El Morro, Guayaquil.
Cả hai nhà máy trước đó đều từng ở giai đoạn đầu đi vào sản xuất, nhưng đến tháng 8 năm 2026, tình hình đã có thay đổi rõ rệt.
Dự án Xianmeilai Rosa đã đạt trạng thái sản xuất tối đa, sản phẩm đã vào thị trường bán lẻ Trung Quốc; dự án Trung Đạo Ecuamarisco đã đi vào sản xuất khoảng 9 tháng, đã hình thành xuất khẩu quy mô vạn tấn và bắt đầu chuẩn bị mở rộng giai đoạn hai, dự kiến đi vào sản xuất năm 2027.
Điều này có nghĩa là, ít nhất một việc đã được chứng minh: việc doanh nghiệp Trung Quốc xây dựng nhà máy chế biến tôm thẻ chân trắng quy mô lớn tại Ecuador không còn là câu chuyện nằm trong kế hoạch đầu tư hay tài liệu quảng bá, mà đã thực sự bước vào khâu sản xuất và thương mại.
Nhưng sau khi nhà máy bắt đầu đạt sản xuất tối đa, một vấn đề khác cũng trở nên quan trọng hơn.
Công suất là thật, xuất khẩu là thật, nhưng một nhà máy ở nước ngoài rốt cuộc có thể sinh lời hay không, vẫn phải tính toán rõ ràng.
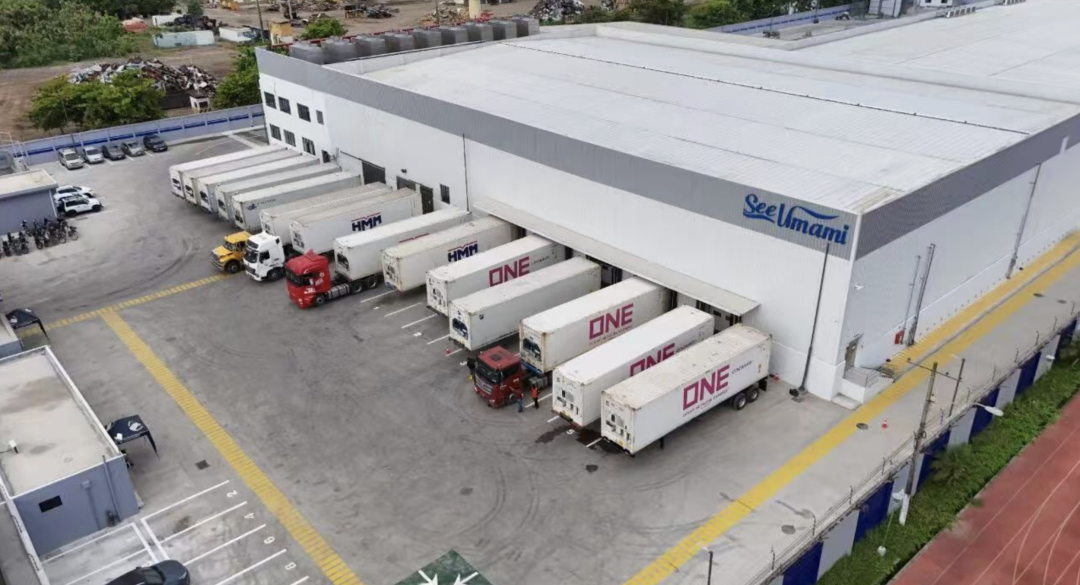
Dự án Xianmeilai Rosa: từ một nhà máy mới đến xuất khẩu quy mô lớn
Trước tiên hãy xem dự án Xianmeilai Rosa.
Chủ thể vận hành tại Ecuador của dự án là Rosa Sudamerica Alimentos Rosasud S.A.S. Tháng 9 năm 2022, đại hội cổ đông của Xianmeilai đã thông qua kế hoạch đầu tư xây dựng nhà máy tích hợp thu mua, sơ chế, chế biến và tiêu thụ tôm tại Ecuador, tổng vốn đầu tư dự án là 45 triệu USD, trong đó 15 triệu USD dùng cho đầu tư tài sản cố định, 30 triệu USD còn lại làm vốn lưu động để thu mua nguyên liệu tại ao nuôi.
Năm 2023, Xianmeilai hoàn tất đăng ký đầu tư ra nước ngoài liên quan, Rosa Sudamerica sau đó được đăng ký thành lập tại Ecuador.
Đây không phải là một khoản đầu tư kiểu “đăng ký một công ty, rồi chờ dự án triển khai”.
Từ tháng 8 năm 2024 đến tháng 7 năm 2026, dưới tên Rosa đã xuất hiện lũy kế 411 vận đơn nhập khẩu liên quan đến thiết bị và công trình, trong đó tuyệt đại đa số đến từ Trung Quốc. Thiết bị chế biến tôm, hầm cấp đông nhanh do PALINOX Tây Ban Nha cung cấp, kết cấu thép do doanh nghiệp Thanh Đảo cung cấp, thiết bị làm lạnh do doanh nghiệp Giang Tô cung cấp, cùng thiết bị của các doanh nghiệp như Yantai Moon Environment, đều đã đi vào dự án này.
Tài liệu tài chính của SCVS cho thấy, cuối năm 2025 tài sản cố định của Rosa khoảng 24 triệu USD, chiếm 87,7% tổng tài sản của công ty. Số lượng nhân viên của công ty cũng tăng từ 2 người ở giai đoạn đầu thành lập lên 31 người.
Những dữ liệu này cho thấy, Xianmeilai thực sự đã hoàn thành một khoản đầu tư tài sản nặng mang tính thực chất tại Ecuador.
Và điều thực sự đưa dự án này sang một giai đoạn khác chính là xuất khẩu năm 2026.
Rosa bắt đầu đi vào sản xuất từ tháng 2. Ngày 14 tháng 4, nhà máy đã gửi lô tôm thành phẩm đầu tiên khoảng 16 tấn cho Xianmeilai Foods Trung Quốc; từ ngày 29 tháng 6, bắt đầu xuất hiện các lô hàng nguyên container ổn định, mỗi container trọng lượng tịnh khoảng 21772 kg, sản phẩm gồm HOSO cỡ 30/40, 40/50, 50/60, cùng các sản phẩm bóc vỏ, rút chỉ lưng, cắt đuôi.
Đến tuần cuối tháng 7, Rosa đã xuất khoảng 14 container, 357 tấn trong 4 ngày giao hàng.
Hồ sơ thương mại từng vận đơn trước đó cho thấy, từ ngày 14 tháng 4 đến cuối tháng 7, xuất khẩu của Rosa sang Trung Quốc đã đạt khoảng 199 vận đơn, quy đổi theo trọng lượng tịnh nguyên container khoảng 4300 tấn. Trong khi tổng lượng nhập khẩu của Xianmeilai Foods năm 2026 khoảng 265 vận đơn, 5924 tấn, Rosa đã trở thành nguồn cung quan trọng của công ty này.
Ngày 26 tháng 8, phía Xianmeilai tiếp tục xác nhận, Rosa đã đạt trạng thái sản xuất tối đa.
Thay đổi này đáng được ghi nhận.
Bởi vì đối với một nhà máy ở nước ngoài vừa mới hoàn thành xây dựng, nhập khẩu thiết bị chỉ có thể chứng minh “nhà máy đã được dựng lên”, thử thách thực sự là có thể biến nguyên liệu thành sản phẩm, rồi bán được sản phẩm ra ngoài hay không. Rosa hiện đã hoàn thành quá trình này.
Quan trọng hơn, thị trường của nó không chỉ có Trung Quốc.
Hiện tại United Food Group, Sunrise Food Trading của Mỹ và Wood's Fisheries ở Port St. Joe, bang Florida đều đã xuất hiện hồ sơ nhập khẩu liên quan. Bản thân Xianmeilai lại sở hữu các kênh bán lẻ Trung Quốc như Sam's Club, Walmart, RT-Mart, Freshippo, JD.com, và có mạng lưới bán hàng tại Mỹ, Canada, Anh, Singapore, Malaysia, Australia và New Zealand.
Xét từ mô hình kinh doanh, ưu thế của dự án Xianmeilai Rosa rất rõ ràng: Ecuador phụ trách nguyên liệu và chế biến, Trung Quốc và thị trường hải ngoại phụ trách tiêu thụ sản phẩm.
Điều này vững chắc hơn nhiều so với việc đầu tư chỉ để có một cái danh “nhà máy hải ngoại”.
Nhưng khoản đầu tư 45 triệu USD cuối cùng đã biến thành nhà máy này như thế nào?
Vấn đề cũng chính là bắt đầu từ đây.
Xianmeilai ban đầu công bố khoản đầu tư 45 triệu USD, trong đó 15 triệu USD dùng cho tài sản cố định, 30 triệu USD dùng cho thu mua nguyên liệu.
Nhưng khi đặt kế hoạch đầu tư này cạnh báo cáo tài chính của chính Rosa, một vấn đề đáng được nghiên cứu nghiêm túc đã xuất hiện.
Cuối năm 2025, tài sản cố định của Rosa khoảng 24 triệu USD, nhưng vốn thực góp chỉ khoảng 500 nghìn USD; tổng tài sản của công ty khoảng 27,376 triệu USD, tổng nợ phải trả khoảng 28,057 triệu USD, trong đó nợ phải trả dài hạn khoảng 26,377 triệu USD, tài sản ròng khoảng âm 682 nghìn USD.
Ở đây trước tiên phải làm rõ một khái niệm.
Vốn thực góp chỉ 500 nghìn USD không có nghĩa là Xianmeilai chỉ bỏ ra 500 nghìn USD để xây dựng nhà máy.
Các dự án hải ngoại có thể sử dụng đầu tư vốn cổ phần, cũng có thể sử dụng cho vay cổ đông, cho vay bên liên quan, tài trợ ngân hàng, v.v. Dòng vốn cuối cùng đều có thể đi vào nhà máy, nhưng biểu hiện trên bảng cân đối kế toán hoàn toàn khác nhau.
Nếu là góp vốn cổ phần, công ty dự án nhận được là vốn chủ sở hữu; nếu là cho vay, công ty dự án nhận được là tiền, đồng thời hình thành nợ.
Vì vậy, câu hỏi thực sự nên đặt ra không phải là “tại sao vốn đăng ký chỉ có 500 nghìn USD”, mà là:
Hơn hai chục triệu USD vốn dài hạn đó của Rosa rốt cuộc là do ai cung cấp?
Bản tóm tắt báo cáo SCVS hiện có cho thấy, khoản vay dài hạn ngân hàng của Rosa bằng không, trái phiếu đã phát hành bằng không, các khoản mục thường gặp như phải trả dài hạn cũng không có số dư tương ứng với quy mô 26,37 triệu USD, nhưng công ty thực sự tồn tại khoản nợ phải trả dài hạn lớn.
Điều này có nghĩa là, tính chất cụ thể của khoản vốn này cần được xác nhận thêm thông qua thuyết minh đầy đủ của báo cáo tài chính.
Hiện tại có thể xác nhận là, Rosa đã phát sinh khoảng 875 nghìn USD chi phí tài chính trong năm 2025. Điều này cho thấy ít nhất một phần nguồn tài trợ không phải là vốn không có chi phí.
Đây cũng là lý do cấu trúc tài chính của Rosa đáng được xem xét nghiêm túc.
Năm 2025 doanh thu của Rosa chỉ khoảng 114 nghìn USD, lỗ ròng khoảng 958 nghìn USD. Doanh thu thấp trong giai đoạn xây dựng không có gì lạ, nhưng chi phí tài chính năm đó đã gần bằng quy mô lỗ ròng cả năm.
Nói cách khác, nhà máy còn chưa thực sự bước vào sản xuất quy mô lớn, bản thân cấu trúc vốn đã bắt đầu ảnh hưởng đến báo cáo kết quả kinh doanh.
Điều này không thể chứng minh việc sắp xếp vốn có vi phạm, càng không thể đơn giản giải thích khoản nợ là rủi ro.
Đối với các dự án đầu tư hải ngoại, cho vay cổ đông bản thân đã là một cách sắp xếp vốn rất phổ biến.
Nhưng xét từ góc độ lợi tức đầu tư, cấu trúc này phải được xem xét nghiêm túc.
Bởi vì một khi lượng lớn vốn đi vào công ty dự án thông qua nợ thay vì vốn cổ phần, nhà máy trong tương lai không chỉ cần tạo ra lợi nhuận kinh doanh, mà còn cần trang trải áp lực lãi vay và trả nợ.
Và tài sản ròng của Rosa đã trở thành âm vào cuối năm 2025.
Điều thực sự cần quan sát hiện nay là, sau khi bước vào sản xuất tối đa năm 2026, dòng tiền kinh doanh có thể chống đỡ được cấu trúc vốn này hay không.
Rosa còn một khoản sổ sách đáng nghiên cứu hơn: tôm bán cho ai?
Nếu chỉ nhìn tài sản cố định và nợ phải trả của Rosa, rất khó đánh giá dự án này cuối cùng có thể sinh lời hay không.
Nguyên nhân là lợi nhuận không chỉ phụ thuộc vào sản lượng, mà còn phụ thuộc vào việc sản phẩm bán cho ai, bán với giá nào.
Hiện tại có thể xác nhận là, phần lớn sản phẩm Rosa sản xuất ra đã đi vào hệ thống Xianmeilai Foods Trung Quốc.
Một số hồ sơ thương mại cho thấy, giá xuất khẩu của Rosa sang công ty mẹ khoảng 3,35—4,10 USD/kg.
Cùng kỳ, giá xuất khẩu bình quân chung của tôm thẻ chân trắng Ecuador khoảng 5 USD/kg.
Nhóm số liệu này rất đáng chú ý, nhưng không thể đơn giản lấy ra để kết luận.
Tôm thẻ chân trắng các cỡ khác nhau có chênh lệch giá rất lớn, HOSO và P\&D Tail-Off không thể so sánh trực tiếp, bao bì bán lẻ và bao bì lớn cũng không thể so sánh trực tiếp, các điều kiện thương mại như FOB, CIF cũng sẽ ảnh hưởng đến giá.
Vì vậy, không thể chỉ dựa vào nhóm số liệu này để khẳng định Rosa có định giá không hợp lý.
Nhưng vấn đề này đáng để tiếp tục theo dõi.
Lý do là, nếu Rosa với tư cách là bên sản xuất tại Ecuador, trong thời gian dài bán cho hệ thống Trung Quốc của Xianmeilai với mức giá tương đối thấp, thì lợi nhuận có thể sẽ được giữ lại nhiều hơn ở khâu nhập khẩu và bán hàng tại Trung Quốc; ngược lại, nếu giá nội bộ tập đoàn cuối cùng tiệm cận giá thị trường độc lập, thì khả năng sinh lời của bản thân Rosa sẽ mạnh hơn.
Đối với tập đoàn Xianmeilai, cả hai mô hình đều có thể là những sắp xếp kinh doanh bình thường.
Nhưng đối với những người nghiên cứu dự án Rosa, câu trả lời hoàn toàn khác.
Tập đoàn kiếm được bao nhiêu tiền, và công ty Rosa kiếm được bao nhiêu tiền, là hai chuyện khác nhau.
Đây cũng là lý do tại sao khoản lỗ năm 2025 của Rosa không thể đơn giản hiểu là "Xianmeilai xây nhà máy ở Ecuador bị lỗ".
Nếu trong tương lai có thể có được giá mà Rosa bán cho bên liên quan và khách hàng độc lập với cùng quy cách, cùng khoảng thời gian, cùng điều kiện thương mại, thì có thể đánh giá chính xác hơn lợi nhuận thực sự được giữ lại ở khâu nào.
Trung Đạo Ecuamarisco: 9 tháng đi vào sản xuất, đã bắt đầu chuẩn bị giai đoạn hai
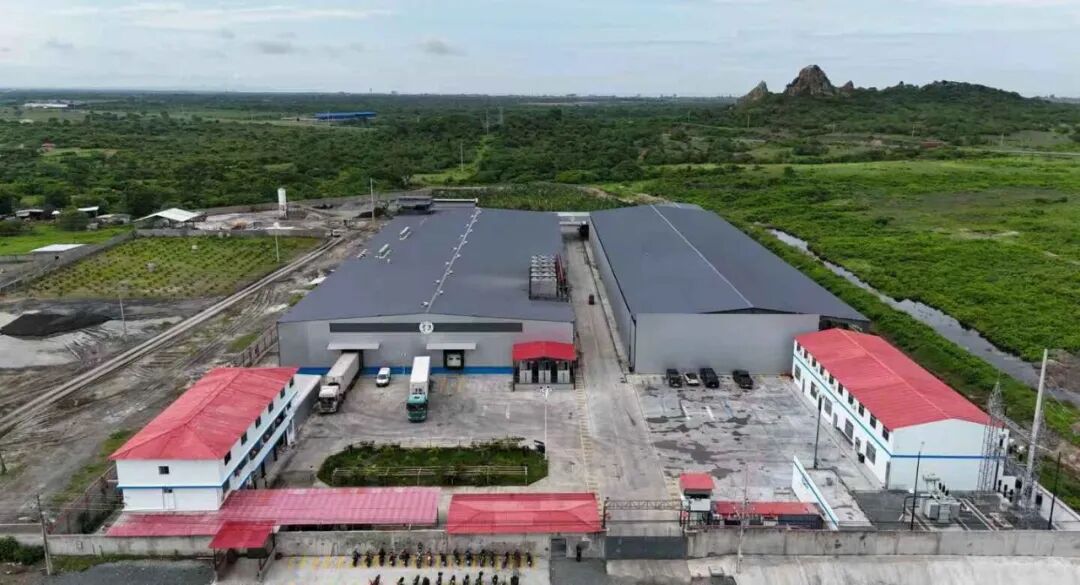
So với dự án Rosa của Xianmeilai, cách triển khai dự án Trung Đạo Ecuamarisco có sự khác biệt.
Chủ thể vận hành dự án Trung Đạo là Ecuamarisco S.A., nhà máy đặt tại El Morro, Guayaquil, diện tích khoảng 2,5 vạn mét vuông, bắt đầu sản xuất từ tháng 12 năm 2025.
Tháng 4 năm nay, Chủ tịch Trung Đạo Thanh Đảo Dương Khắc Minh từng giới thiệu, đây là một nhà máy mới, nhân viên chưa hoàn toàn thành thạo.
Chỉ vài tháng sau, nhà máy đã bước vào giai đoạn mới.
Ngày 26 tháng 8, phía Trung Đạo xác nhận, giai đoạn một có 4 dây chuyền sản xuất, công suất tối đa theo ngày đạt 200 tấn, đồng thời đã bắt đầu chuẩn bị mở rộng giai đoạn hai, dự kiến đi vào sản xuất năm 2027.
Dữ liệu thương mại trước đó cũng có thể chứng minh nhà máy này thực sự đang vận hành.
Từ tháng 1 đến tháng 8 năm 2026, Ecuamarisco tích lũy có khoảng 475 lô hàng xuất khẩu, sản lượng khoảng 1,13 vạn tấn, bình quân khoảng 55—60 container mỗi tháng.
Khách hàng Trung Quốc bao gồm Tập đoàn Chuỗi cung ứng Thực phẩm Thiên Tân, Thanh Đảo Bingo Bas, Thanh Đảo Trung Đạo Dương Phúc, Chuỗi cung ứng Nguyên liệu Thực phẩm Thanh Đảo Trung Đạo, v.v., cũng đã xuất hiện khách hàng bên ngoài như Hạ Môn Kiến Phát Thực phẩm. Thị trường Mỹ thì đã xuất hiện người mua như Wood's Fisheries.
Ý nghĩa quan trọng của nhóm dữ liệu này là dự án Trung Đạo Ecuamarisco không còn chỉ là "mua sắm trong hệ thống của mình".
Nó bắt đầu nhận được đơn hàng từ khách hàng bên ngoài.
Đối với một nhà máy mới, sự thay đổi này rất quan trọng.
Bởi vì các doanh nghiệp liên kết nội bộ có thể giúp nhà máy mới khởi động nhanh chóng, nhưng nếu một nhà máy trong thời gian dài chỉ có thể dựa vào doanh nghiệp liên kết để tiêu thụ công suất, thì năng lực cạnh tranh thị trường độc lập của nó vẫn cần được kiểm chứng.
Ecuamarisco hiện đã có khách hàng bên ngoài, điều này có nghĩa mức độ thị trường hóa của dự án đang tăng lên.
Nhưng công suất 200 tấn/ngày không thể trực tiếp bằng 200 tấn sản lượng thực tế
Dự án Trung Đạo Ecuamarisco hiện công bố công suất tối đa theo ngày của giai đoạn một là 200 tấn.
Con số này rất lớn.
Nếu tính đơn giản theo 200 tấn mỗi ngày, sản lượng chế biến lý thuyết một năm có thể đạt hơn 7 vạn tấn.
Nhưng năng lực sản xuất thực tế không bao giờ có thể tính đơn giản bằng "công suất tối đa theo ngày × 365 ngày". Nguồn cung nguyên liệu, ca sản xuất, bảo trì thiết bị, tình hình đơn hàng, mức độ thành thạo của nhân viên và yếu tố mùa vụ đều ảnh hưởng đến sản lượng thực tế.
Trước đó Ecuamarisco có sản lượng xuất khẩu 8 tháng đầu năm 2026 khoảng 1,13 vạn tấn, bình quân khoảng 55—60 container mỗi tháng.
Vì vậy, điều thực sự đáng quan sát hiện nay không phải là con số 200 tấn trong tài liệu quảng cáo, mà là:
Tỷ lệ sử dụng công suất thực tế của giai đoạn một rốt cuộc là bao nhiêu?
Nếu giai đoạn một đã trong thời gian dài tiệm cận năng lực sản xuất tối đa, thì việc mở rộng giai đoạn hai năm 2027 có logic kinh doanh đầy đủ; nếu sản lượng thực tế còn cách 200 tấn/ngày rất xa, thì giai đoạn hai là khoản đầu tư trước của doanh nghiệp cho đơn hàng và thị trường tương lai.
Điều này không có nghĩa giai đoạn hai nhất định có rủi ro.
Nhưng đối với một nhà máy chế biến tài sản nặng, công suất mới tăng thêm đồng nghĩa với nhà xưởng mới, thiết bị mới, nhân sự mới và vốn lưu động mới.
Cuối cùng vẫn cần đơn hàng và dòng tiền để hỗ trợ.
Dự án Trung Đạo còn có một công ty không thể bỏ qua
Cấu trúc tài chính của dự án Trung Đạo Ecuamarisco cũng đáng nghiên cứu, chỉ là nó không cùng mô hình với Rosa.
Ecuador Wufu Productos Acuaticos là một trong những mắt xích quan trọng.
Công ty này đăng ký tại Guayaquil năm 2024, ngành đăng ký là bán buôn vật liệu xây dựng. Nhưng doanh thu cả năm 2025 chỉ khoảng 1,24 vạn USD, lỗ ròng khoảng 1,09 vạn USD, tổng tài sản khoảng 904,9 vạn USD, trong đó tài sản tài chính khoảng 611,8 vạn USD.
Một công ty có doanh thu cả năm chỉ hơn 1 vạn USD, nhưng lại sở hữu hơn 600 vạn USD tài sản tài chính, cấu trúc tài chính này rõ ràng cần được giải thích.
Đáng chú ý hơn là quan hệ cổ phần.
Ecuador Wufu do hệ thống thương mại Thanh Đảo Trung Đạo Dương Phúc kiểm soát, sau đó trở thành cổ đông pháp nhân của Ecuamarisco và hoàn thành tăng vốn, người đại diện theo pháp luật của hai công ty cũng có liên quan.
Năm 2025, vốn thực góp của Ecuamarisco tăng từ 800 USD lên khoảng 200 vạn USD, nợ phải trả dài hạn khoảng 781 vạn USD, trong đó phải trả dài hạn khoảng 533 vạn USD, và chi phí tài chính bằng không.
Điều này tạo ra sự khác biệt rõ rệt so với Rosa.
Rosa gần với "vốn cổ phần nhỏ + nợ chịu lãi lớn"; Ecuamarisco thì thể hiện "tăng vốn cổ phần + khoản phải trả dài hạn không lãi quy mô lớn".
Cả hai cấu trúc vốn này đều có thể là sắp xếp tài trợ doanh nghiệp bình thường.
Nhưng đối với bên ngoài, câu hỏi là: Số tiền này rốt cuộc đến từ đâu, tại sao lại áp dụng cấu trúc như vậy?
Hơn 600 vạn USD tài sản tài chính của Ecuador Wufu cụ thể là gì, tại sao một công ty đăng ký bán buôn vật liệu xây dựng lại đảm nhận chức năng vốn như vậy, khoản phải trả dài hạn của Ecuamarisco cụ thể tương ứng với những giao dịch nào, những câu hỏi này đều cần tiếp tục xác minh thông qua thuyết minh báo cáo tài chính đầy đủ.
Không thể chỉ vì tên công ty hoặc ngành đăng ký trông lạ mà trực tiếp kết luận đó là "công ty chuyển tiền".
Nhưng cũng không thể vì nó thuộc doanh nghiệp liên kết mà bỏ qua những con số tài chính bất thường rõ ràng này.
Điều thực sự cần theo dõi là giá giao dịch liên kết
Cấu trúc tài chính của hai nhà máy giải quyết câu hỏi "tiền từ đâu đến", còn giá sản phẩm giải quyết câu hỏi "lợi nhuận ở đâu".
Trong hồ sơ thương mại của Ecuamarisco đã xuất hiện chênh lệch giá rất rõ ràng.
Ngày 23 tháng 1 năm 2026, Ecuamarisco xuất khẩu cho bên liên quan Chuỗi cung ứng Nguyên liệu Thực phẩm Thanh Đảo Trung Đạo một lô tôm đông lạnh nhiều quy cách, khoảng 73,2 tấn, giá trị khai báo khoảng 23,4 vạn USD, giá bình quân gia quyền khoảng 3,20 USD/kg.
Từ ngày 27 đến 30 tháng 1, cùng nhà máy này gửi cho khách hàng độc lập Thanh Đảo Bingo Bas khoảng 146,4 tấn sản phẩm, giá trị khai báo khoảng 59,8 vạn USD, giá bình quân gia quyền khoảng 4,08 USD/kg.
Hai nhóm giao dịch có thời gian rất gần nhau, chênh lệch giá cũng khá rõ ràng.
Đây là một nhóm bằng chứng rất đáng nghiên cứu, nhưng vẫn không thể trực tiếp viết nó thành "giao dịch liên kết chuyển lợi nhuận giá thấp".
Bởi vì quy cách sản phẩm, cấu trúc đơn hàng, phương thức đóng gói, điều kiện thanh toán và điều khoản thương mại đều có thể ảnh hưởng đến giá giao dịch cuối cùng.
So sánh thực sự có giá trị phải được xây dựng trên cơ sở cùng quy cách, cùng thời gian, cùng điều kiện thương mại.
Nhưng nếu dữ liệu từng lô trong tương lai tiếp tục cho thấy: Ecuamarisco trong thời gian dài bán cho khách hàng liên kết với giá thấp hơn, còn duy trì giá cao hơn với khách hàng độc lập, thì vấn đề không còn là sự khác biệt ngẫu nhiên của một hai lô hàng.
Khi đó điều thực sự cần trả lời là:
Tại sao cùng một nhà máy sản xuất cùng một sản phẩm, bán cho "người nhà" và bán cho "người ngoài" lại có giá khác nhau trong thời gian dài?
Đây mới là điểm đáng nghiên cứu của giao dịch liên kết.
Rosa cũng có cùng hướng nghiên cứu.
Một phần giá xuất khẩu của Rosa sang hệ thống Xianmeilai ở mức 3,35—4,10 USD/kg, trong khi một số sản phẩm Xianmeilai Thực phẩm mua từ nhà cung cấp khác có giá cao hơn.
Tất nhiên, sản phẩm khác quy cách không thể so sánh ngang đơn giản.
Nhưng chỉ cần trong tương lai có thể hình thành mẫu giao dịch cùng quy cách đủ lớn, những dữ liệu này có thể giúp chúng ta đánh giá một vấn đề rất quan trọng:
Lợi nhuận của dự án Rosa của Xianmeilai được giữ lại ở khâu sản xuất tại Ecuador, hay được giữ lại nhiều hơn ở khâu nhập khẩu và bán hàng tại Trung Quốc?
Câu hỏi này đối với việc đánh giá lợi tức đầu tư thực sự của việc xây nhà máy ở nước ngoài quan trọng hơn "nhà máy có bao nhiêu vạn tấn công suất".
Năng lực vươn ra nước ngoài của hai doanh nghiệp thực sự đáng ghi nhận
Đặt ra những vấn đề này không phải để phủ nhận hai nhà máy.
Ngược lại.
Dự án Rosa của Xianmeilai và dự án Ecuamarisco của Zhongdao đã hoàn thành một bước mà nhiều doanh nghiệp thủy sản Trung Quốc khó làm được nhất: thực sự mở rộng chuỗi cung ứng của doanh nghiệp Trung Quốc đến tận nơi sản xuất Ecuador.
Rosa đã nhập khẩu một lượng lớn thiết bị sản xuất, hoàn thành xây dựng nhà xưởng, tuyển dụng nhân viên địa phương, đi vào sản xuất từ tháng 2, bắt đầu xuất hàng quy mô lớn sang Trung Quốc từ tháng 6, đến tháng 7 đã hình thành mức xuất hàng hàng tuần lên tới hàng trăm tấn, và đến tháng 8 đã bước vào trạng thái sản xuất tối đa mà doanh nghiệp xác nhận.
Ecuamarisco sau khi đi vào sản xuất từ tháng 12/2025 đã nhanh chóng tăng công suất, trong 8 tháng đầu năm 2026 đã hình thành khoảng 11.300 tấn xuất khẩu, và bắt đầu chuẩn bị mở rộng giai đoạn hai.
Từ góc độ chuỗi cung ứng, cách tiếp cận của hai doanh nghiệp cũng có lợi thế rõ ràng.
Xianmeilai sở hữu kênh bán lẻ và thực phẩm tại Trung Quốc, có thể kết nối trực tiếp đầu sản xuất Ecuador với đầu tiêu dùng Trung Quốc; Thanh Đảo Zhongdao có nền tảng nhiều năm kinh doanh tôm thẻ chân trắng Ecuador, sau khi tự xây nhà máy có thể tích hợp hơn nữa việc thu mua nguyên liệu, chế biến và tiêu thụ.
Đây là chuỗi công nghiệp thực sự vươn ra nước ngoài, chứ không phải đơn thuần mở một văn phòng ở nước ngoài.
Nhưng vươn ra nước ngoài với tài sản nặng cũng đồng nghĩa doanh nghiệp phải gánh những rủi ro mà mô hình thương mại trước đây không có.
Thương nhân không cần phải gánh khấu hao tài sản cố định của một nhà máy, không cần phải trả lãi nợ của nhà máy trong dài hạn, cũng không cần tìm đơn hàng cho công suất hàng chục nghìn tấn.
Một khi nhà máy được xây dựng, những chi phí này đều trở thành khoản mục của chính doanh nghiệp.
Vì vậy, nhà máy xây xong là cửa ải thứ nhất, nhà máy đạt sản xuất tối đa là cửa ải thứ hai, thực sự có lãi mới là cửa ải thứ ba.
Dự án Rosa của Xianmeilai hiện đã vượt qua hai cửa ải đầu tiên, Ecuamarisco của Zhongdao cũng đang tiến tới cửa ải thứ hai.
Điều thực sự đáng quan sát tiếp theo là dữ liệu tài chính đầy đủ năm 2026 của hai nhà máy.
Khoản nợ phi lưu động khoảng 26,4 triệu USD của Rosa cuối cùng do ai cung cấp, lãi suất huy động vốn là bao nhiêu; khoản phải trả dài hạn của Ecuamarisco cụ thể tương ứng với sắp xếp vốn nào; mức chênh lệch giữa giá bán sản phẩm cho doanh nghiệp liên kết và giá cho khách hàng độc lập của hai nhà máy rốt cuộc lớn đến đâu; và khi công suất thực sự được nâng lên, lợi nhuận và dòng tiền có thể trang trải chi phí cố định, vốn lưu động và áp lực huy động vốn hay không.
Những câu hỏi này không có nghĩa là hai nhà máy có vấn đề.
Chính vì chúng đã thực sự làm được, mới càng đáng để nhìn rõ những khoản sổ sách này.
Đối với doanh nghiệp thủy sản Trung Quốc, điểm hấp dẫn nhất của việc xây nhà máy tại Ecuador là có thể gần nguyên liệu hơn, kiểm soát chế biến trực tiếp hơn, cũng có thể kết nối nơi sản xuất với thị trường Trung Quốc.
Nhưng mặt còn lại cũng rất thực tế: một nhà máy tôm quy mô 100.000 tấn hoặc hàng chục nghìn tấn không chỉ cần công suất, mà còn cần nguyên liệu, đơn hàng, vốn và dòng tiền liên tục không ngừng.
Dự án Rosa của Xianmeilai đã bước vào giai đoạn thử thách thực sự bắt đầu, dự án Ecuamarisco của Zhongdao cũng đang tiến tới đây.